

















 Anmelden
Der Listing Act bringt die bislang weitreichendsten Änderungen der Marktmissbrauchsverordnung (MMVO) seit ihrer Einführung im Jahr 2016. Für Emittenten ändern sich insbesondere die Anforderungen an die Offenlegung von Insiderinformationen bei langwierigen Prozessen. Gleichzeitig rücken Governance, Dokumentation und die praktische Umsetzung der MMVO stärker in den Fokus. Das Ziel der MMVO bleibt unverändert: die Integrität der Finanzmärkte zu schützen und einen gleichberechtigten Zugang zu Informationen sicherzustellen. Damit haben sich auch die Anforderungen an die praktische Umsetzung der MMVO für Emittenten verändert.
Die Änderungen der MMVO durch den Listing Act gelten seit dem 5. Juni 2026. Seitdem muss bei langwierigen Prozessen grundsätzlich nur noch das Endereignis offengelegt werden, während Zwischenschritte unter bestimmten Voraussetzungen nicht mehr unmittelbar offengelegt werden müssen. Die Anforderungen an Vertraulichkeit, Insiderlisten und Handelsverbote bleiben dabei bestehen.
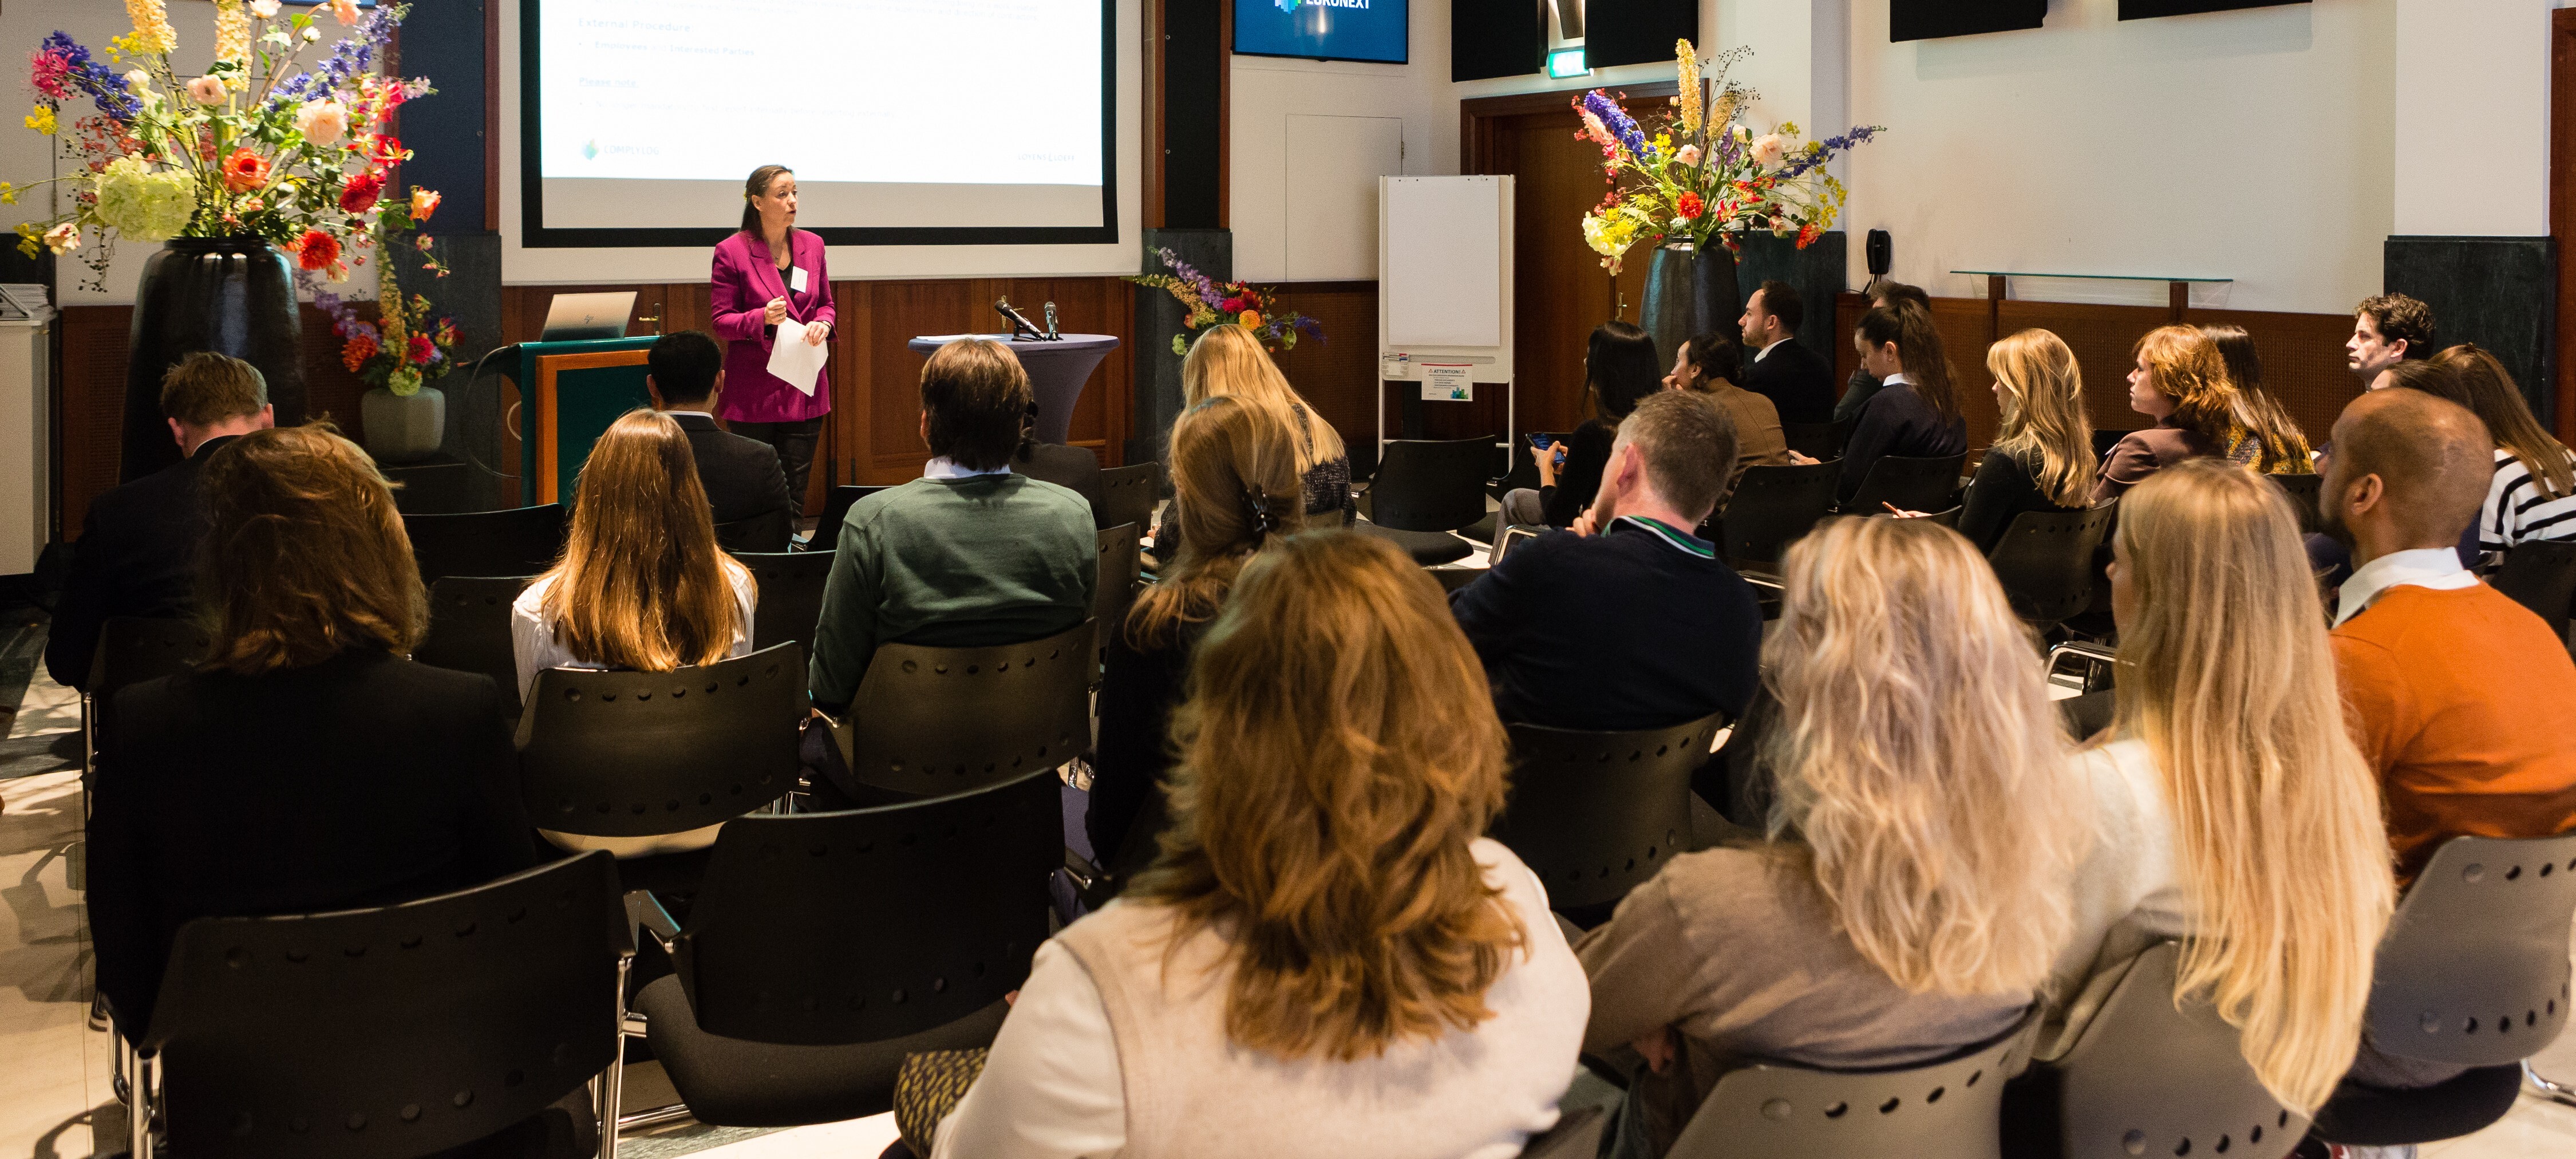
Im Rahmen unseres Webinars „Preparing for the MAR 2026 Changes: What Issuers Need to Know“ beantworteten Tatyana Valkova, Chief Risk and Compliance Officer bei Euronext, Petra Heindl, Rechtsanwältin bei Kinstellar, und Emil Burman, Senior Product Manager für Compliance Solutions bei Euronext Corporate Solutions, zentrale Fragen zu den MMVO-Anforderungen, die der Listing Act für Emittenten mit sich bringt.
Die drei Experten beleuchteten die neuen Anforderungen aus unterschiedlichen Perspektiven – von rechtlichen Fragen über Governance bis hin zur praktischen Umsetzung in Compliance-Prozessen.
Hier finden Sie die wichtigsten Erkenntnisse aus dem Webinar.
 Sie möchten wissen, was sich durch den Listing Act bei der MMVO ändert und was das für Emittenten bedeutet?
Laden Sie unser Whitepaper (in Englisch) für Compliance- und Rechtsexperten herunter und teilen Sie es mit Ihrem Team.
Whitepaper herunterladenWie hat der Listing Act die Offenlegung von Insiderinformationen bei langwierigen Prozessen verändert, und wie sollten Emittenten das Endereignis bei einem solchen Prozess verstehen – auch im Fall von Managementänderungen?
Petra Heindl erläuterte, dass die MMVO nun zwischen Zwischenschritten und dem Endereignis eines langwierigen Prozesses unterscheidet:
-
Nur das Endereignis muss offengelegt werden. Zwischenschritte, die als Insiderinformation gelten, müssen grundsätzlich nicht offengelegt werden, sofern die Vertraulichkeit gewahrt bleibt. Die Anforderungen an Insiderlisten, Vertraulichkeit und Handelsverbote gelten jedoch weiterhin.
-
Die Europäische Kommission hat eine nicht abschließende Liste von Endereignissen veröffentlicht. Grundsätzlich handelt es sich dabei um den Zeitpunkt, an dem ein Vorgang hinreichend konkret wird und das Endereignis eingetreten ist.
-
Geht die Vertraulichkeit verloren, wird die Offenlegung unverzüglich zur Pflicht. Dies kann beispielsweise bei einem Informationsleck oder einem hinreichend präzisen Marktgerücht der Fall sein.
-
Für Emittenten bedeutet das, dass sie sich auf längere Vertraulichkeitsphasen, größere und sich verändernde Insiderkreise, eine aktive Marktbeobachtung und vorbereitete Entwürfe für Ad-hoc-Mitteilungen einstellen müssen .
-
Beispiel für ein Endereignis: Bei einer Managementänderung ist das Endereignis die Entscheidung des zuständigen Organs über die Ernennung oder Abberufung eines Vorstandsmitglieds. Die Offenlegung muss so bald wie möglich nach dieser Entscheidung erfolgen. Ein plötzlicher Rücktritt ist dagegen kein langwieriger Prozess, sondern ein einzelnes Ereignis. Er muss daher unverzüglich offengelegt werden.
Was sind die häufigsten Probleme oder Fehler, mit denen Emittenten unter dem aktuellen MMVO-Regime konfrontiert sind?
Die Experten nannten folgende drei Herausforderungen:
-
Den genauen Zeitpunkt zu bestimmen, ab dem eine Information die MMVO-Definition einer Insiderinformation erfüllt, bleibt eine der größten Herausforderung.
-
Emittenten verbringen häufig viel Zeit damit, zu vermeiden, dass eine Information als Insiderinformation eingestuft wird – beispielsweise durch besonders vorsichtige Formulierungen in E-Mails. Ein wirksamerer Ansatz besteht darin, frühzeitig geeignete Vertraulichkeitsmaßnahmen zu ergreifen, den Zugang zu Informationen zu beschränken und zunächst eine Vertraulichkeitsliste zu führen, die später in eine formelle Insiderliste überführt werden kann.
-
Emittenten haben häufig Schwierigkeiten, Aufzeichnungen im von der ESMA erwarteten Format zu führen, insbesondere im Hinblick auf die Aufbewahrungspflichten. MMVO-Compliance sollte daher als fortlaufende Governance-Aufgabe verstanden werden und nicht als rein dokumentarische Übung.
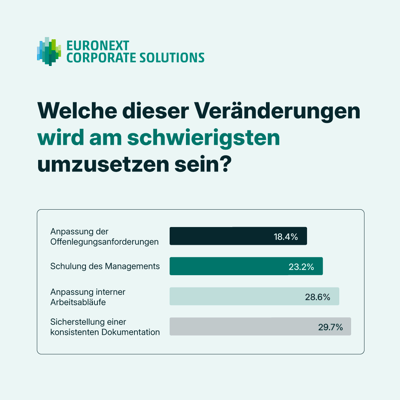
Während des Webinars gaben 28,6 % der Compliance-Fachleute an, dass „die Anpassung interner Workflows“ eine Herausforderung darstellen könnte. Spiegelt das wider, was Sie im Markt beobachten?
Petra Heindl bestätigte, dass die Reformen den gesamten internen Entscheidungsprozess betreffen: von der Eskalation eines Sachverhalts über die Identifizierung des zuständigen Entscheidungsträgers und die Einbindung von Rechts- und Compliance-Abteilungen bis hin zur ordnungsgemäßen Dokumentation.
Es geht dabei nicht nur um die rechtliche Analyse. Interne Prozesse sind in Unternehmen häufig über Jahre hinweg gewachsen, ohne formalisiert zu werden. Das kann zu unklaren Zuständigkeiten und Koordinationsproblemen zwischen Abteilungen und Jurisdiktionen führen – insbesondere bei zeitkritischen Ereignissen.
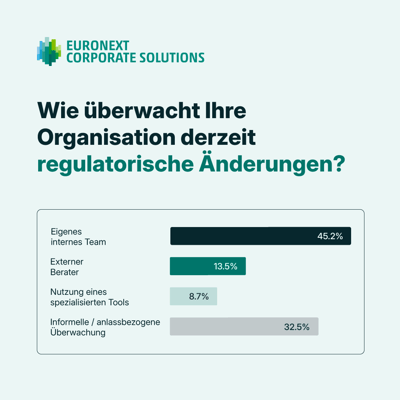
Wie geht Euronext mit regulatorischen Änderungen um und welche Governance-Praktiken könnten andere Emittenten übernehmen?
Tatyana Valkova empfahl Emittenten, regulatorische Entwicklungen frühzeitig zu beobachten und sich bereits vor dem Inkrafttreten neuer Anforderungen auf die notwendigen Änderungen vorzubereiten. Emittenten sollten ihre bestehenden Prozesse jetzt mit den neuen Regeln abgleichen, Lücken identifizieren und notwendige Anpassungen gezielt umsetzen.
Am Beispiel des Listing Act erläuterte sie, wie Euronext das Disclosure Committee auf die neuen Anforderungen vorbereitet hat. Dazu überprüfte das Unternehmen die Geschäftsordnung, das Mandat und den Governance-Rahmen des Ausschusses und ergänzte die Anpassungen durch Schulungen und Informationsmaßnahmen.
Als paneuropäische Marktinfrastruktur beobachtet Euronext zudem, wie nationale Aufsichtsbehörden die Regelungen in den verschiedenen Jurisdiktionen umsetzen, um einen einheitlichen Compliance-Ansatz zu gewährleisten.
Das Disclosure Committee hob sie dabei als zentrale Governance-Praxis hervor, die auch für andere Emittenten relevant sein kann. Entscheidend ist, die richtigen Personen auf der passenden Ebene einzubeziehen, verschiedene Funktionen zusammenzubringen und einen lückenlosen Prüfpfad zu führen, der jede Entscheidung dokumentiert.
Regulatorische Anforderungen ändern sich regelmäßig. Für Emittenten bedeutet das: Neue Vorgaben müssen bewertet und in bestehende Prozesse integriert werden. Gerade nach regulatorischen Änderungen ist häufig nicht sofort klar, welche Abläufe angepasst werden müssen und wo Handlungsbedarf besteht.
Wer bestehende Prozesse nicht zeitnah an die neuen Anforderungen anpasst, setzt sich unnötigem Zeitdruck und zusätzlichen Compliance-Risiken aus. Eine frühzeitige Überprüfung von Prozessen, Zuständigkeiten und unterstützenden Tools schafft die nötige Grundlage für eine strukturierte Umsetzung.
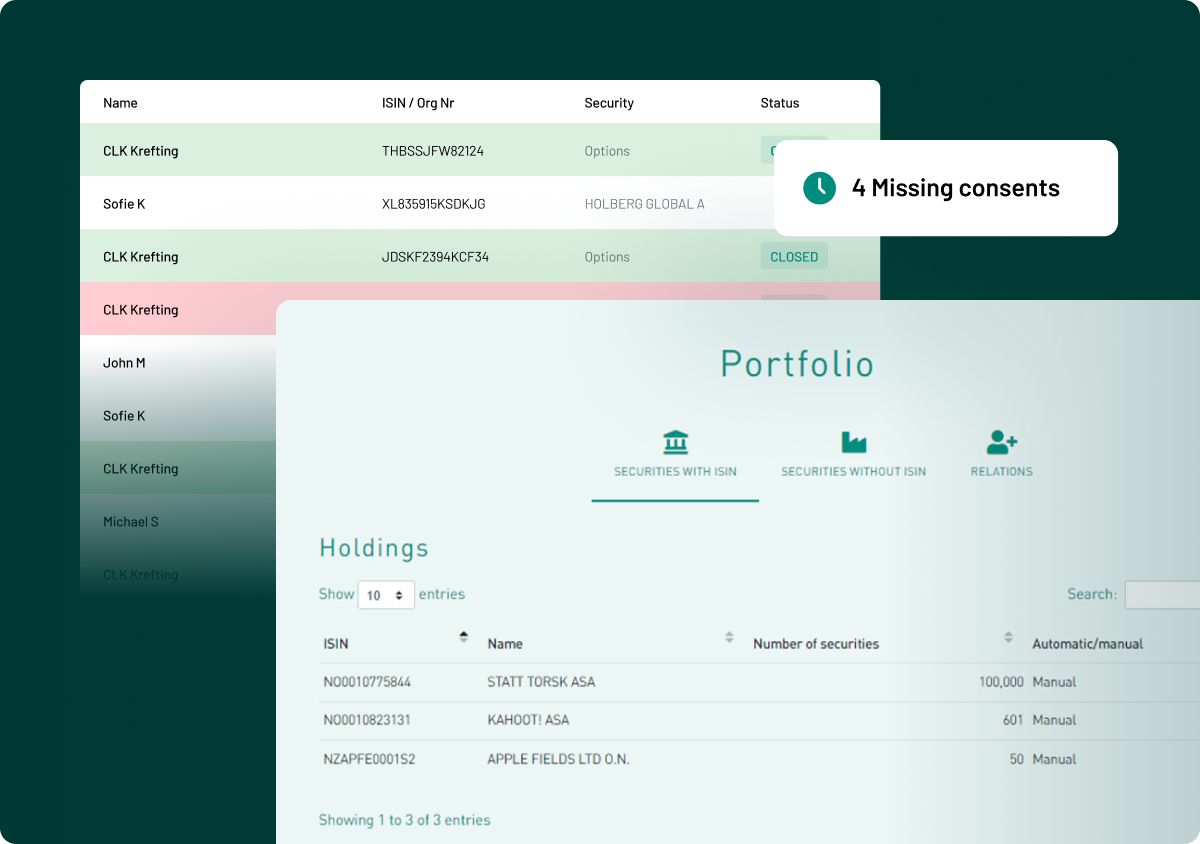
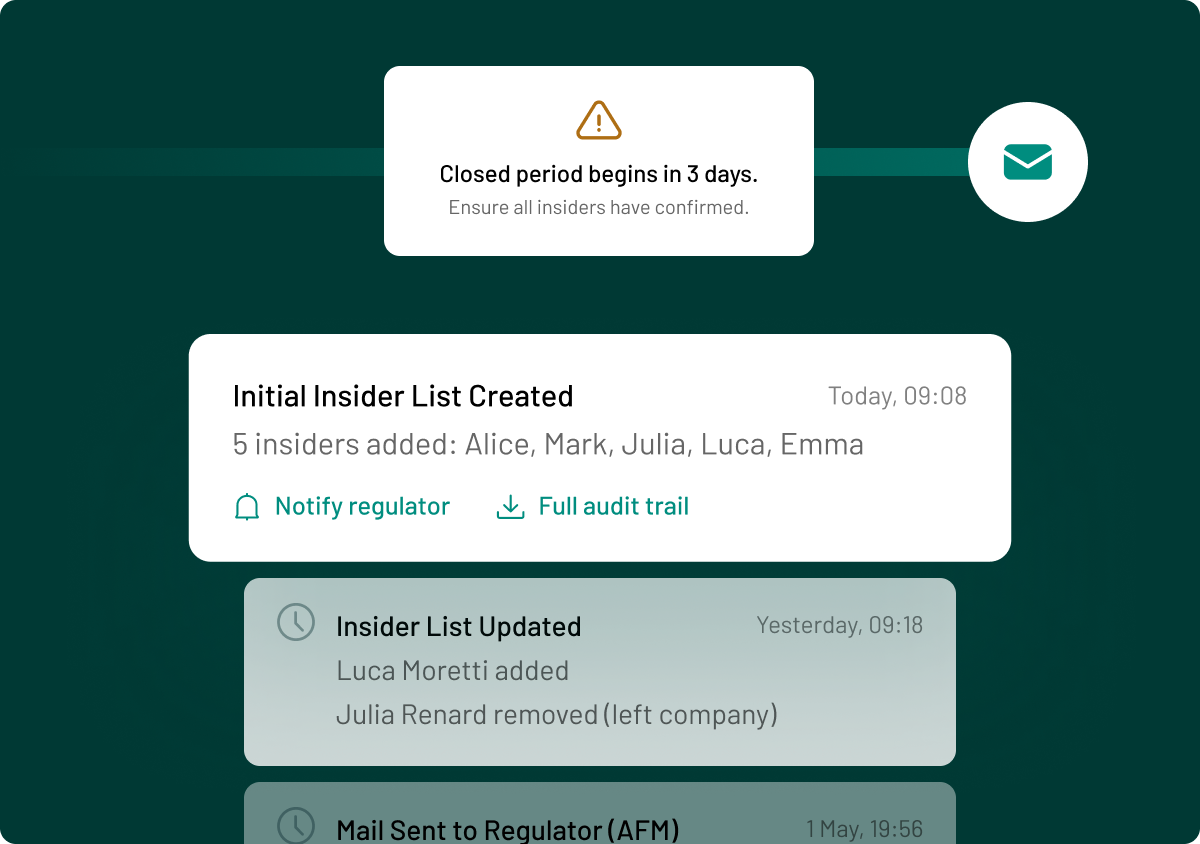
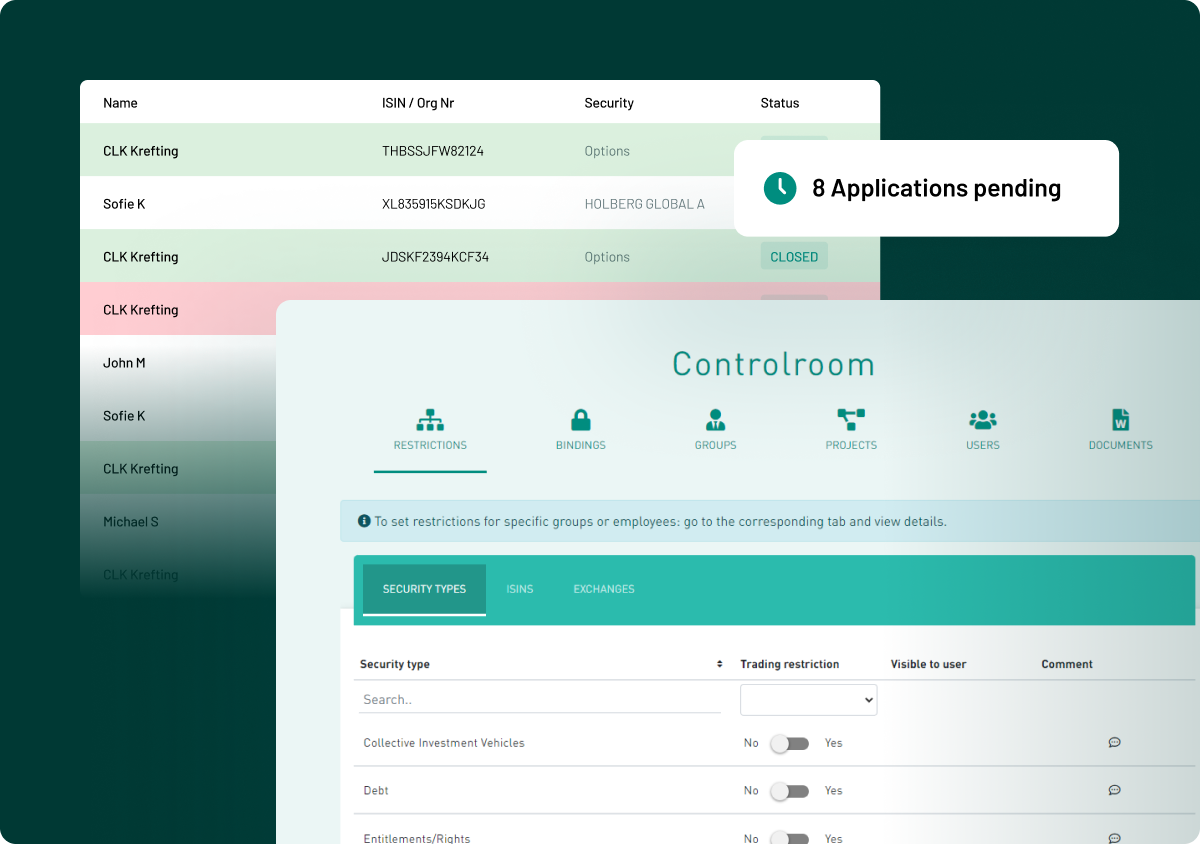
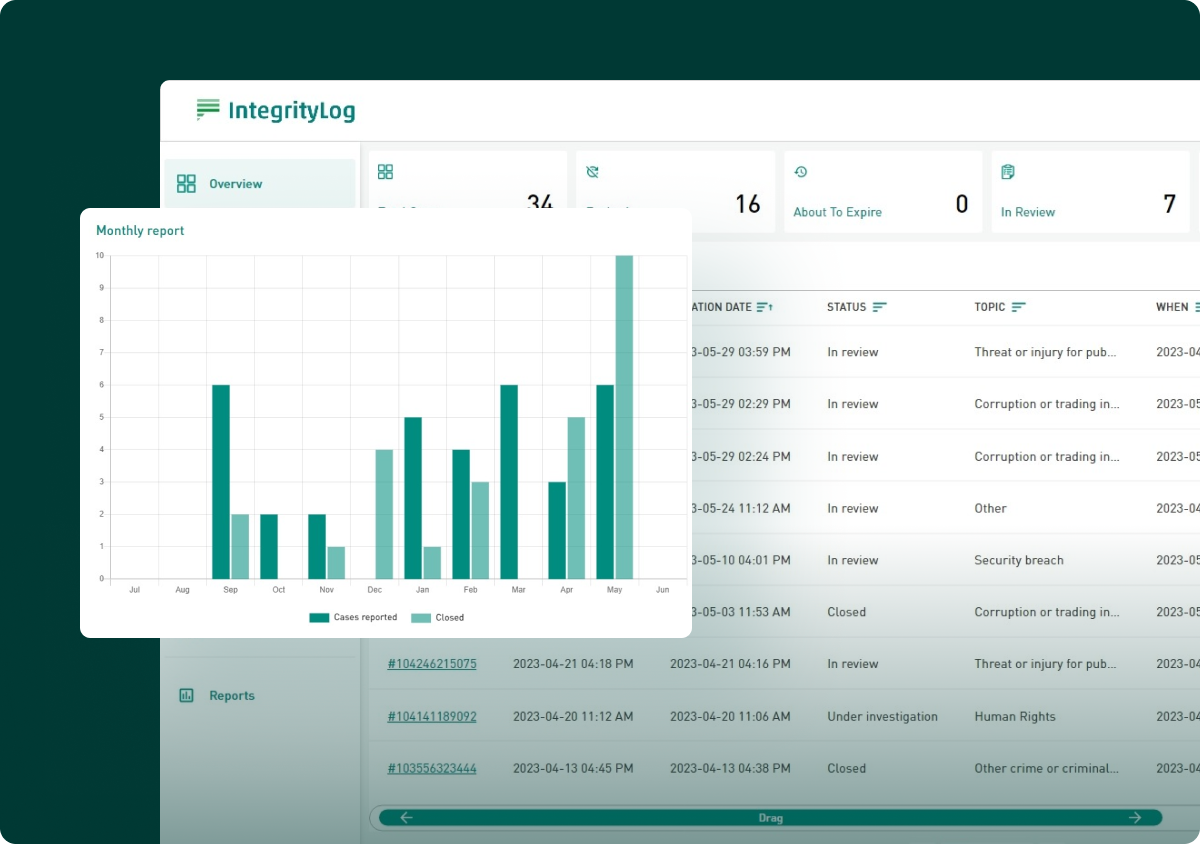
InsiderLog unterstützt Sie dabei. Die zentrale MMVO-Plattform bündelt wichtige Prozesse rund um Insiderstatus, Offenlegungsaufschübe, Handelsfenster und Eigengeschäfte von Führungskräften. So behalten Sie Ihre MMVO-Compliance zentral im Blick und schaffen mehr Transparenz über laufende Vorgänge und Entscheidungen.
Erfahren Sie mehr dazuWas zeigt der aggregierte ESMA-Sanktionsbericht über die Schwerpunkte der Aufsicht, und wie können Emittenten proaktiv handeln?
Petra Heindl erläuterte, dass die verspätete Offenlegung von Insiderinformationen weiterhin zu den am häufigsten sanktionierten Verstößen gehört. Häufig zeigen sich dabei Schwächen bei der frühzeitigen Identifizierung von Insiderinformationen. Auch die Offenlegungsentscheidungen selbst müssen rechtzeitig getroffen, begründet und nachvollziehbar dokumentiert werden.
Auch Mängel bei Insiderlisten rücken zunehmend in den Fokus der Aufsichtsbehörden – selbst wenn keine Vorwürfe von Insidergeschäften vorliegen. Als Beispiel nannte sie aufsichtsbehördliche Prüfungen der Finanzmarktaufsicht Österreich.
Darüber hinaus können Verstöße bei Transaktionsmeldungen von Führungskräften weiterhin zu Sanktionen führen. Sie können aus Sicht der Aufsicht auf Schwächen in der Compliance-Organisation hindeuten.
Obwohl sich der formelle Sanktionsrahmen der MMVO nicht wesentlich geändert hat, betonte Petra Heindl, dass Verstöße in der Praxis stärker in den Fokus der Aufsicht rücken. Emittenten sollten daher ihre Governance stärken, Prozesse klar strukturieren und organisatorisch sicherstellen, dass sie die Einhaltung der Vorschriften in der Praxis nachvollziehbar nachweisen können.
Was unterschätzen Emittenten in der Regel beim operativen Aufwand, den regulatorische Änderungen mit sich bringen?
Emil Burman betonte, dass häufig insbesondere die nachgelagerten internen Arbeiten unterschätzt werden: die Nachschulung von Mitarbeitern, die Aktualisierung von Vorlagen und die Anpassung von Workflows.
Er hob hervor, dass eine unternehmensweite Schulung entscheidend ist. Das wirksamste Compliance-Instrument ist eine Compliance-Kultur, die über eine einzelne Abteilung oder ein einzelnes Team hinausreicht.
Was ist Ihr Ratschlag für Emittenten zum jetzigen Zeitpunkt?
Die Experten erwähnen mehrere Punkte:
-
Überprüfen und aktualisieren Sie jetzt Prozesse, organisatorische Strukturen, Dokumentation und unterstützende Tools, damit Insiderlisten aktuell bleiben und Anfragen der Aufsichtsbehörden schnell beantwortet werden können.
-
Gleichen Sie bestehende Regelungen mit dem überarbeiteten Rahmenwerk ab, aktualisieren Sie Vorlagen und die Dokumentation zu Offenlegungsaufschüben und überprüfen Sie das Mandat des Disclosure Committee. Informieren Sie außerdem Vorstand und Geschäftsleitung, da die MMVO zunehmend auch ein Governance-Thema auf Vorstandsebene ist.
-
Manuelle und verteilte MMVO-Prozesse können insbesondere in einem sich wandelnden regulatorischen Umfeld zusätzliche Risiken schaffen. Zentralisierung schafft Struktur – und Struktur kann dazu beitragen, Risiken zu reduzieren. Entscheidend ist, ob Prozesse einer aufsichtsbehördlichen Prüfung standhalten und Entscheidungen nachvollziehbar dokumentiert werden können.
Die wichtigsten Erkenntnisse
-
Die Änderungen der MMVO durch den Listing Act gelten seit dem 5. Juni 2026. Für Emittenten betreffen die Änderungen unter anderem die Offenlegung von Insiderinformationen bei langwierigen Prozessen.
-
Die MMVO unterscheidet nun zwischen Zwischenschritten und dem Endereignis, wobei nur das Endereignis offengelegt werden muss. Zwischenschritte können jedoch weiterhin Insiderinformationen darstellen. Insiderlisten, Vertraulichkeit und Handelsverbote bleiben daher relevant. Geht die Vertraulichkeit verloren, kann eine unverzügliche Offenlegung erforderlich werden.
-
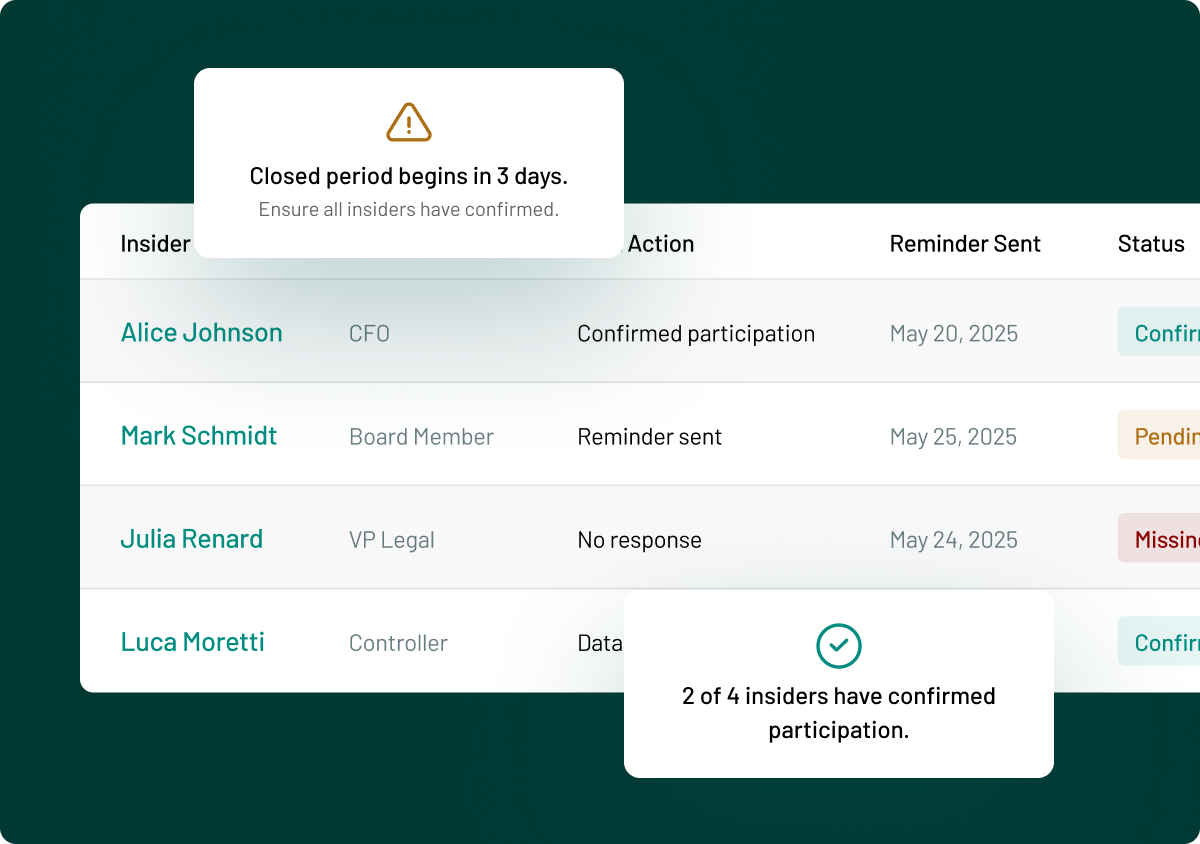
Insiderlisten bleiben ein zentrales Governance-Instrument. Besonders häufig beanstandet werden verspätete Offenlegungen, Mängel bei Insiderlisten – auch ohne Vorwürfe von Insidergeschäften – und Verstöße bei den Transaktionsmeldungen von Führungskräften. Erfahren Sie hier, wie Sie diese Anforderungen mit InsiderLog erfüllen können.
-
Entscheidend ist, frühzeitig zu erkennen, wann eine Information als Insiderinformation einzustufen ist. Ein funktionsübergreifendes Disclosure Committee mit klaren Zuständigkeiten und einem nachvollziehbaren Prüfpfad kann dabei helfen, Entscheidungen strukturiert zu treffen und zu dokumentieren.
-
Überprüfen Sie jetzt, wie gut Ihre bestehenden Prozesse den neuen MMVO-Anforderungen entsprechen. Führen Sie eine Gap-Analyse durch, um festzustellen, wo Anpassungsbedarf besteht. Aktualisieren Sie Dokumentation und Vorlagen, überprüfen Sie das Mandat des Disclosure Committee und informieren Sie Vorstand und Geschäftsleitung. Zentralisierte Prozesse und geeignete Tools können dabei helfen, Verantwortlichkeiten klarer zu strukturieren und Entscheidungen nachvollziehbar zu dokumentieren.