

















 Logga in
Den 1 augusti 2014 trädde lag (2014:539) i kraft. Den tog bort 8 kap. 6 och 7 §§ i aktiebolagslagen och införde i stället två nya paragrafer, 46 a och 46 b §§, om styrelsens arbetsordning och skriftliga instruktioner. De nya paragraferna gäller bara publika aktiebolag.
I dag är det alltså bolagsformen som avgör om styrelsen måste ha en arbetsordning och en VD-instruktion. Men en skriftlig instruktion gäller fortfarande i princip alla aktiebolag: den som styr hur information ska rapporteras till styrelsen.
1. Måste styrelsen ha en arbetsordning?
Ja, i ett publikt aktiebolag. Styrelsen ska varje år fastställa en skriftlig arbetsordning som anger hur arbetet i förekommande fall fördelas mellan ledamöterna, hur ofta styrelsen ska sammanträda och i vilken utsträckning suppleanterna ska delta och kallas till mötena (8 kap. 46 a § aktiebolagslagen). I privata aktiebolag är en arbetsordning frivillig, enligt FAR:s Rätt-serie.
För börsbolag lägger Svensk kod för bolagsstyrning till ett krav. Om styrelsen har utskott ska arbetsordningen ange vilka uppgifter och vilken beslutanderätt utskotten har fått, och hur de rapporterar till styrelsen (regel 7.1).
2. Vad ska en VD-instruktion innehålla?
I ett publikt aktiebolag ska styrelsen i skriftliga instruktioner ange hur arbetet fördelas mellan styrelsen å ena sidan och VD och andra organ som styrelsen inrättar å andra sidan (8 kap. 46 b §). Mer än så säger lagen inte om innehållet, men 8 kap. 29 § sätter ramarna.
Där står att VD ska sköta den löpande förvaltningen enligt styrelsens riktlinjer och anvisningar. Åtgärder som är ovanliga eller av stor betydelse får VD bara vidta utan styrelsens bemyndigande om det skulle vara till väsentlig olägenhet att vänta på styrelsens beslut, och styrelsen ska då informeras så snart som möjligt. VD ska också se till att bokföringen och medelsförvaltningen sköts enligt lag och på ett betryggande sätt.
Om ordföranden är anställd av bolaget eller har ett stadigvarande uppdrag utöver ordförandeuppdraget, kräver Koden att arbetsfördelningen mellan ordföranden och VD framgår av både arbetsordningen och VD-instruktionen (regel 6.2). I privata aktiebolag krävs inte längre någon VD-instruktion, enligt FAR:s Rätt-serie.
3. Vilken instruktion gäller alla aktiebolag?
Instruktionen om rapportering till styrelsen. Styrelsen ska ge skriftliga instruktioner om när och hur den information som behövs för att löpande bedöma bolagets ekonomiska situation ska samlas in och rapporteras till styrelsen (8 kap. 5 §). Instruktionerna behövs inte om de, med tanke på bolagets begränsade storlek och verksamhet, inte skulle göra någon skillnad för rapporteringen.
Det är ordföranden som ansvarar för att det här blir gjort. Ordföranden ska leda styrelsens arbete och se till att styrelsen gör det som krävs enligt 4 och 5 §§ (8 kap. 17 §). I ett publikt aktiebolag ska ordföranden också se till att styrelsen uppfyller kraven i 46 a och 46 b §§, alltså arbetsordningen och instruktionerna (8 kap. 49 §).
4. Måste arbetsordningen skrivas om varje år?
Nej. Lagen kräver att styrelsen fastställer arbetsordningen varje år, inte att den ändras. Enligt FAR:s Rätt-serie räcker det att styrelsen en gång om året fattar ett protokollfört beslut om arbetsordningen.
Det som avgör om dokumenten fungerar är uppföljningen. Om uppgifter delegeras till en eller flera ledamöter eller till andra, ska styrelsen agera med omsorg och löpande kontrollera att delegationen håller (8 kap. 4 §). Det årliga beslutet om arbetsordningen är ett naturligt tillfälle att pröva det, tillsammans med Kodens årliga utvärdering av styrelsearbetet (regel 9.1).
5. Gäller andra regler för banker och kreditinstitut?
Ja, utöver aktiebolagslagen. Enligt lagen om bank- och finansieringsrörelse ska styrelsen i ett kreditinstitut se till att det finns skriftliga interna riktlinjer och instruktioner i den omfattning som behövs för att styra verksamheten. Sedan den 1 juli 2026 ska de utvärderas och ses över minst vartannat år (6 kap. 5 §). Finansinspektionens föreskrifter FFFS 2014:1 pekar dessutom ut vilka interna regler styrelsen själv ska besluta om.
6. Vanliga frågor
6.1 Får VD vara ordförande i styrelsen?
Inte i ett publikt aktiebolag. Där får styrelsens ordförande inte vara VD i bolaget (8 kap. 49 §).
6.2 Måste ett börsbolag ha ett revisionsutskott?
Ett aktiebolag vars överlåtbara värdepapper handlas på en reglerad marknad ska ha ett revisionsutskott (8 kap. 49 a §). Bolaget kan besluta att hela styrelsen tar utskottets uppgifter i stället, så länge minst en ledamot har kompetens inom redovisning eller revision.
6.3 Hur ofta ska styrelsen utvärdera VD?
Enligt Koden ska styrelsen löpande utvärdera VD:s arbete, och minst en gång om året gå igenom det särskilt, utan att någon från bolagsledningen är med (regel 9.2).
7. Slutsats
Ett årligt beslut om arbetsordningen och skriftliga instruktioner är vad lagen kräver av ett publikt aktiebolag. Men att i efterhand kunna visa vilken version styrelsen faktiskt beslutade, och när, är svårare, särskilt när dokumenten ändras under året. Läs mer om vad policyhantering är och vilka steg den omfattar.
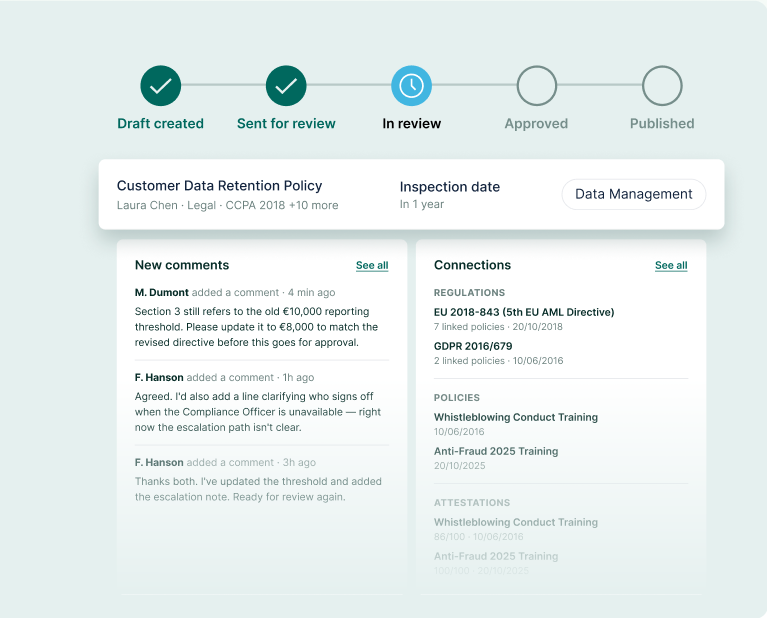
I PolicyLog följer varje dokument ett godkännandeflöde från utkast till godkännande, och alla ändringar, versioner och godkännanden sparas med namn och tidsstämpel i ett centralt arkiv. Läs mer om PolicyLog.
8. Källor och vidare läsning
Related Articles
See all postsVad gör compliance i en bank? Kraven efter 1 juli 2026
15-10-26
Svensk kod för bolagsstyrning: vilka styrdokument krävs?
15-10-26
Vad är ett styrdokument? Policy, riktlinje och instruktion
15-10-26
FFFS 2014:1 efter 1 juli 2026: det här har ändrats
15-10-26
Vad är en spökpolicy? Styrdokument som gäller men ingen äger
15-10-26