









 Anmelden
Eine Insiderliste dokumentiert verbindlich, wer Zugang zu Insiderinformationen hatte und ab wann. Gemäß Art. 18 der Marktmissbrauchsverordnung (MMVO) müssen Emittenten eine Insiderliste führen, sobald Insiderinformationen vorliegen, sie zeitnah aktualisieren und der zuständigen Aufsichtsbehörde auf deren Anforderung vorlegen. Seit dem 5. Juli 2026 müssen alle Emittenten das vereinfachte Format gemäß der Durchführungsverordnung (EU) 2026/1291 verwenden.
Dieser Artikel erläutert die regulatorischen Änderungen und zeigt Schritt für Schritt, wie Sie eine MMVO-konforme Insiderliste erstellen und laufend pflegen.
- Art. 18 MMVO verpflichtet Emittenten und jede in ihrem Auftrag oder für ihre Rechnung handelnde Person, alle Personen mit Zugang zu Insiderinformationen zu dokumentieren und die Liste zeitnah zu aktualisieren.
- Die Pflicht entsteht, sobald Insiderinformationen vorliegen – unabhängig davon, ob der Emittent die Veröffentlichung dieser Informationen aufschiebt.
- Seit dem 5. Juli 2026 gilt die Durchführungsverordnung (EU) 2026/1291 mit einem einheitlichen, vereinfachten Format für alle Insiderlisten. Mehrere personenbezogene Datenfelder entfallen.
- Für jede Insiderinformation ist eine eigene anlassbezogene Insiderliste zu führen (außer im Regime für KMU-Wachstumsmärkte). Aufgenommen werden nur Personen, die tatsächlich Zugang zu der jeweiligen Information haben.
- Insider müssen ihre gesetzlichen und regulatorischen Pflichten schriftlich bestätigen. Emittenten müssen jede Insiderliste mindestens fünf Jahre aufbewahren; personenbezogene Daten eines Insiders sind spätestens fünf Jahre nach seinem Ausscheiden aus der Liste zu löschen.
- Die Mitgliedstaaten müssen ihre zuständigen Behörden ermächtigen, bei Verstößen gegen Art. 18 gegen juristische Personen Geldbußen von mindestens 0,8 % des Gesamtjahresumsatzes zu verhängen – oder von mindestens 1 Mio. €, wenn ein umsatzbasierter Betrag unverhältnismäßig niedrig wäre.
1. Was ist eine Insiderliste gemäß MMVO?
Eine Insiderliste ist ein Verzeichnis aller Personen, die Zugang zu Insiderinformationen haben und für den Emittenten tätig sind – entweder aufgrund eines Arbeitsvertrags oder im Rahmen einer Tätigkeit, die ihnen Zugang zu solchen Informationen verschafft, etwa als Berater, Wirtschaftsprüfer oder Ratingagentur. Art. 18 MMVO verpflichtet sowohl Emittenten als auch jede in ihrem Auftrag oder für ihre Rechnung handelnde Person zur Führung einer Insiderliste.
Die Insiderliste erfüllt dabei zwei Funktionen: Intern hilft sie, den Informationsfluss zu kontrollieren, und erinnert die erfassten Personen an ihre gesetzlichen Pflichten. Gegenüber den zuständigen Behörden dient sie als Nachweis dafür, wer wann Zugang zu welchen Informationen hatte, etwa wenn verdächtige Transaktionen oder eine unrechtmäßige Offenlegung untersucht werden.
Den vollständigen regulatorischen Hintergrund finden Sie in unserem Leitfaden zu Art. 18 MMVO und in unserer Definition der Insiderliste.
2. Was hat sich 2026 bei Insiderlisten geändert?
Im Sommer 2026 sind zwei regulatorische Änderungen in Kraft getreten. Am 5. Juni 2026 wurden die durch den EU Listing Act (Verordnung (EU) 2024/2809) eingeführten Änderungen der Offenlegungsvorschriften der MMVO wirksam. Dazu gehört insbesondere eine geänderte Voraussetzung für den Aufschub der Offenlegung.
Am 5. Juli 2026 trat die Durchführungsverordnung (EU) 2026/1291 in Kraft. Sie führte neue Vorlagen für Insiderlisten ein, die für alle Emittenten gelten. Die grundlegenden Pflichten nach Art. 18 MMVO bleiben unverändert.
2.1 Ein vereinfachtes Format für alle Emittenten
Die Durchführungsverordnung (EU) 2026/1291 hebt die Durchführungsverordnung (EU) 2022/1210 auf, die ihrerseits die ursprünglichen Vorlagen der Durchführungsverordnung (EU) 2016/347 ersetzt hatte.
Das vereinfachte Format, das bislang bestimmten Emittenten auf KMU-Wachstumsmärkten vorbehalten war, gilt nun für alle nach Art. 18 geführten Insiderlisten. Emittenten sollten bestehende Insiderlisten daher auf die neuen Vorlagen umstellen und diese künftig für jede neue Liste verwenden.
2.2 Weniger personenbezogene Daten
Die neuen Vorlagen kommen mit deutlich weniger personenbezogenen Daten aus. Für jeden Insider werden Vor- und Nachname, berufliche Telefonnummern, Funktion und Grund der Aufnahme, Datum und Uhrzeit des Beginns und Endes des Zugangs sowie die nationale Identifikationsnummer oder – sofern keine solche vorhanden ist – das Geburtsdatum erfasst.
Geburtsname, private Telefonnummern und Privatanschrift werden nicht mehr benötigt.
Bei Drittdienstleistern wie Anwaltskanzleien oder Investmentbanken wird eine einzelne Kontaktperson angegeben. Der Firmenname und die Anschrift werden im Feld zur Funktion und zum Grund der Aufnahme erfasst.
2.3 Was bleibt unverändert
Die übrigen Pflichten aus Art. 18 bleiben bestehen. Emittenten müssen weiterhin für jede Insiderinformation eine gesonderte Liste führen, die Insiderliste zeitnah aktualisieren, schriftliche Bestätigungen der Insider einholen und die Liste der zuständigen Behörde auf deren Anforderung so schnell wie möglich vorlegen.
Außerhalb des Regimes für KMU-Wachstumsmärkte muss die Insiderliste in elektronischer Form geführt werden. Dabei muss der Zugang auf klar benannte Personen beschränkt sein, die Informationen müssen korrekt und aktuell gehalten werden, und frühere Versionen müssen weiterhin zugänglich sein.
3.3 Emittenten an KMU-Wachstumsmärkten
Emittenten, deren Finanzinstrumente zum Handel an einem KMU-Wachstumsmarkt zugelassen sind, können in ihre Insiderliste nur die Personen aufnehmen, die aufgrund ihrer Funktion oder Position regelmäßig Zugang zu Insiderinformationen haben. Dafür gilt die einheitliche Vorlage in Anhang II der Durchführungsverordnung (EU) 2026/1291. Diese Liste enthält keine anlassbezogenen Abschnitte; sie dokumentiert, wann jede Person den regelmäßigen Zugang erhalten hat und wann er geendet hat. Die Mitgliedstaaten können von diesen Emittenten umfassendere anlassbezogene Listen verlangen. Die Liste muss nicht elektronisch geführt werden, sofern Vollständigkeit, Integrität und Vertraulichkeit gewährleistet sind.
3. Wer muss eine Insiderliste führen?
Emittenten müssen eine Insiderliste führen. Das gilt ebenso für jede Person, die in ihrem Auftrag oder für ihre Rechnung handelt, beispielsweise Rechtsberater, Investmentbanken oder Wirtschaftsprüfer.
Grundsätzlich führt jede Organisation ihre eigene Insiderliste. Beauftragt ein Emittent einen Berater mit der Erstellung oder Verwaltung seiner Insiderliste, bleibt der Emittent dennoch uneingeschränkt für die Einhaltung der gesetzlichen Anforderungen verantwortlich. Er muss jederzeit auf die Liste zugreifen können.
3.1 Emittenten an geregelten Märkten, MTFs und OTFs
Art. 18 gilt für Emittenten, die die Zulassung ihrer Finanzinstrumente zum Handel an einem geregelten Markt in der Europäischen Union beantragt oder genehmigt haben.
Für Finanzinstrumente, die ausschließlich an einem multilateralen Handelssystem (MTF) oder einem organisierten Handelssystem (OTF) gehandelt werden, gilt Art. 18, wenn der Emittent den Handel genehmigt oder die Zulassung zu einem MTF beantragt hat. Der bloße Handel mit diesen Finanzinstrumenten begründet noch keine Pflicht zur Führung einer Insiderliste.
3.2 Berater und sonstige Dritte, die für den Emittenten tätig sind
Anwaltskanzleien, Investmentbanken, Wirtschaftsprüfer, Kommunikationsagenturen und andere Dienstleister, die mit Insiderinformationen eines Emittenten arbeiten, müssen eigene Insiderlisten führen. Nach den Vorlagen von 2026 wird eine externe Kanzlei auf der Insiderliste des Emittenten durch eine einzelne Kontaktperson repräsentiert. Die Kanzlei selbst dokumentiert in ihrer eigenen Insiderliste, welche ihrer Mitarbeiter tatsächlich Zugang zu den Informationen haben.
Unser MMVO-Leitfaden für Berater erläutert diese Pflichten aus der Perspektive externer Dienstleister.
3.3 Issuers on SME growth markets
Issuers whose financial instruments are admitted to trading on an SME growth market can include in their insider list only the people who, due to the nature of their function or position, have regular access to inside information, using the single template in Annex II of Implementing Regulation (EU) 2026/1291. That list has no event-based sections; it records when each person obtained and ceased regular access. Member States may require these issuers to keep fuller event-based lists, and the list need not be kept in electronic form, provided its completeness, integrity and confidentiality are ensured.
4. Wann müssen Sie eine Insiderliste eröffnen?
Emittenten müssen eine Insiderliste führen, sobald Insiderinformationen vorliegen und eine Person Zugang zu diesen Informationen hat. Das gilt unabhängig davon, ob der Emittent die Veröffentlichung der Information aufschiebt.
Die ESMA hat bestätigt, dass die Pflichten zur Führung von Insiderlisten während des gesamten Zeitraums gelten, in dem eine Information als Insiderinformation einzustufen ist. Das gilt auch dann, wenn die Information später ihre Kursrelevanz verliert und nie veröffentlicht wird.
4.1 Was gilt als Insiderinformation?
Gemäß Art. 7 MMVO ist eine Insiderinformation eine nicht öffentlich bekannte, präzise Information, die sich direkt oder indirekt auf einen Emittenten oder seine Finanzinstrumente bezieht und die bei öffentlichem Bekanntwerden geeignet wäre, den Kurs dieser Instrumente erheblich zu beeinflussen.
Typische Beispiele sind Übernahmeverhandlungen, Finanzergebnisse, die wesentlich von den Markterwartungen abweichen, eine unerwartete Änderung der Dividendenpolitik, der geplante Abgang eines Vorstandsvorsitzenden oder eine behördliche Entscheidung zu einem wichtigen Produkt.
4.2 Aufschub der Offenlegung: Die Voraussetzungen seit dem 5. Juni 2026
Emittenten müssen Insiderinformationen so bald wie möglich veröffentlichen. Nach Art. 17 Abs. 4 darf ein Emittent die Veröffentlichung auf eigene Verantwortung aufschieben, wenn drei Voraussetzungen kumulativ erfüllt sind:
-
Die sofortige Offenlegung würde voraussichtlich die berechtigten Interessen des Emittenten beeinträchtigen.
-
Die Insiderinformation steht nicht im Widerspruch zu einer jüngsten öffentlichen Ankündigung oder sonstigen Mitteilung des Emittenten zum selben Sachverhalt.
-
Der Emittent ist in der Lage, die Vertraulichkeit der Information sicherzustellen.
Die zweite Voraussetzung ersetzt die frühere Anforderung, dass der Aufschub voraussichtlich nicht irreführend sein darf.
Die Delegierte Verordnung (EU) 2026/789, die seit dem 19. Juli 2026 in Kraft ist, enthält eine nicht abschließende Liste von Situationen, in denen Insiderinformationen im Widerspruch zu früheren Mitteilungen stehen können. Dazu gehören unter anderem wesentliche Änderungen von Prognosen, Finanzergebnissen oder der Geschäftsstrategie.
Die ESMA hat Anfang 2026 überarbeitete Leitlinien zum Aufschub der Offenlegung konsultiert und erwartet, diese im vierten Quartal 2026 in endgültiger Fassung zu veröffentlichen.
Entscheidet sich ein Emittent für einen Aufschub, sollte er die Entscheidung umfassend dokumentieren. Dazu gehören insbesondere:
-
der Zeitpunkt, zu dem die Insiderinformation entstanden ist,
-
der Zeitpunkt der Entscheidung über den Aufschub,
-
der voraussichtliche Zeitpunkt der Veröffentlichung,
-
die für die Entscheidung verantwortlichen Personen und,
-
die Erfüllung jeder einzelnen Voraussetzung für den Aufschub.
Unmittelbar nach der Veröffentlichung muss der Emittent die zuständige Behörde darüber informieren, dass die Offenlegung aufgeschoben wurde. Je nach Mitgliedstaat muss die schriftliche Begründung entweder zu diesem Zeitpunkt übermittelt oder auf Anforderung bereitgestellt werden.
Der Listing Act hat zudem die Offenlegung bei zeitlich gestreckten Vorgängen geändert. Zwischenschritte, beispielsweise die Verhandlungsphase einer Übernahme, müssen nicht mehr offengelegt werden; offenzulegen sind nur die endgültigen Umstände oder das endgültige Ereignis. Anhang I der Delegierten Verordnung (EU) 2026/789 nennt typische endgültige Ereignisse und den Zeitpunkt, zu dem sie jeweils als eingetreten gelten. Zwischenschritte fallen zudem ganz aus dem Aufschubregime heraus (Art. 17 Abs. 4a MMVO). Stellt ein Zwischenschritt dennoch eine Insiderinformation dar, muss der Emittent dafür weiterhin eine Insiderliste führen.
5. So erstellen Sie eine MMVO-konforme Insiderliste in sechs Schritten
Die Erstellung einer konformen Insiderliste lässt sich in sechs Schritte gliedern:
-
Insiderinformation identifizieren,
-
Eigene Liste für die Insiderinformation eröffnen,
-
Personen mit tatsächlichem Zugang erfassen,
-
Prüfen, ob eine Liste für permanente Insider erforderlich ist,
-
Erforderliche Daten im Format 2026 erfassen.
-
Insider informieren und schriftliche Bestätigung einholen.
Jeder dieser Schritte schafft dokumentierte Nachweise, die von der zuständigen Behörde überprüft werden können.
Schritt 1: Insiderinformation identifizieren und Entstehungszeitpunkt dokumentieren
Prüfen Sie, ob die Information die Definition von Art. 7 MMVO erfüllt, und dokumentieren Sie Datum und Uhrzeit, zu denen dies festgestellt wurde. Die Vorlagen von 2026 verlangen für jede Insiderliste einen Zeitstempel im Format JJJJ-MM-TT, hh:mm (UTC). Beschreiben Sie die konkrete Insiderinformation so präzise, dass auch bei einer späteren Prüfung eindeutig nachvollziehbar ist, auf welche Information sich der Eintrag bezog.
Schritt 2: Für jede Insiderinformation eine eigene Insiderliste eröffnen
Für jede Insiderinformation ist eine eigene anlassbezogene Insiderliste zu führen. Mehrere Insiderinformationen können gleichzeitig vorliegen, beispielsweise eine geplante Übernahme und eine unerwartete Gewinnwarnung. Getrennte Insiderlisten dokumentieren eindeutig, welche Personen Zugang zu welcher Information hatten. Damit lässt sich bei einer späteren Prüfung nachvollziehen, wer wann über welche Information verfügte.
Schritt 3: Nur Personen mit tatsächlichem Zugang eintragen
Nehmen Sie jede Person auf, die tatsächlich Zugang zur betreffenden Information hat. Dazu können Mitarbeiter, Organmitglieder und die benannten Kontaktpersonen externer Dienstleister gehören. Personen, die lediglich theoretisch Zugang haben könnten, die Information aber tatsächlich nicht erhalten haben, sollten nicht eingetragen werden. Dokumentieren Sie den Beginn des Zugangs für jede Person minutengenau in koordinierter Weltzeit (UTC).
Schritt 4: Prüfen, ob eine Liste für permanente Insider erforderlich ist
Personen, die aufgrund ihrer Funktion oder Position jederzeit Zugang zu allen Insiderinformationen haben, können in einer gesonderten Liste für permanente Insider aufgeführt werden. Wird eine solche Liste geführt, dürfen diese Personen nicht zusätzlich in den anlassbezogenen Listen erscheinen. Die Liste für permanente Insider sollte bewusst klein gehalten werden. Die Einstufung als permanenter Insider setzt voraus, dass die betreffende Person Zugang zu jeder Insiderinformation hat. Die ESMA empfiehlt seit Langem, diesen Status nur einer sehr begrenzten Zahl hochrangiger Personen zuzuweisen. Nach den Vorlagen von 2026 erfasst diese Liste auch, wann jede Person den permanenten Zugang erhalten hat und wann er geendet hat. Ist jemand kein permanenter Insider mehr, tragen Sie das Ende des Zugangs ein, statt den Eintrag zu löschen.
Schritt 5: Erforderliche Daten im Format 2026 erfassen
Für jeden Insider verlangen die Vorlagen der Durchführungsverordnung (EU) 2026/1291 folgende Angaben. Unser Leitfaden zu den Insiderlisten-Vorlagen erläutert, wie Sie die vorgeschriebenen Felder praktisch umsetzen.
| Feld | Einzutragende Angabe |
|---|---|
| Vorname(n) und Nachname(n) |
Bei einem Berater: die Daten der benannten Kontaktperson |
| Berufliche Telefonnummer(n) |
Dienstliche Festnetz- und Mobilnummer |
| Funktion und Grund der Aufnahme |
Funktion und Grund der Aufnahme; bei Beratern zusätzlich Firmenname und Anschrift |
| Zugangsbeginn |
Datum und Uhrzeit des Zugangsbeginns (JJJJ-MM-TT, hh:mm UTC) |
| Zugangsende |
Datum und Uhrzeit des Zugangsendes (JJJJ-MM-TT, hh:mm UTC) |
| Nationale Identifikationsnummer | Oder Geburtsdatum, falls keine nationale Identifikationsnummer vorhanden ist |
Für jede Liste werden außerdem der Zeitpunkt der Erstellung, der Zeitpunkt der letzten Aktualisierung und das Datum der Übermittlung an die zuständige Behörde dokumentiert.
Schritt 6: Insider informieren und schriftliche Bestätigung einholen
Art. 18 Abs. 2 verpflichtet Emittenten, alle angemessenen Maßnahmen zu ergreifen, damit jeder Insider seine gesetzlichen und regulatorischen Pflichten schriftlich bestätigt und über die Sanktionen für Insiderhandel und unrechtmäßige Offenlegung informiert wird. Informieren Sie jede Person unmittelbar bei ihrer Aufnahme in die Insiderliste. Erläutern Sie insbesondere, dass sie die betreffenden Informationen weder für eigene Geschäfte verwenden noch andere zum Handeln veranlassen oder die Informationen unrechtmäßig offenlegen darf. Verfolgen Sie die Bestätigung nach, bis sie vorliegt, und bewahren Sie sie zusammen mit der Insiderliste auf.
6. Verwaltung der Insiderliste bis zum Abschluss
Eine Insiderliste ist kein statisches Dokument, sondern wird während des gesamten relevanten Zeitraums fortlaufend aktualisiert. Emittenten müssen die Liste bei jeder relevanten Änderung zeitnah aktualisieren, den Zugang beschränken, frühere Versionen aufbewahren, die Liste der zuständigen Behörde auf Anforderung vorlegen und sie für den vorgeschriebenen Zeitraum aufbewahren. Auch der ordnungsgemäße Abschluss einer Liste ist wichtig – insbesondere dann, wenn eine Aufsichtsbehörde später die zeitliche Abfolge der Ereignisse nachvollziehen möchte.
6.1 Wann müssen Sie die Liste aktualisieren?
Art. 18 Abs. 4 nennt drei Auslöser für eine Aktualisierung:
-
Der Grund für die Aufnahme einer Person ändert sich.
-
Eine neue Person erhält Zugang zur Insiderinformation.
-
Eine Person verliert den Zugang zur Insiderinformation.
Bei jeder Aktualisierung sind Datum und Uhrzeit des auslösenden Ereignisses zu dokumentieren. Die Vorlagen von 2026 erfassen außerdem den Zeitpunkt der letzten Aktualisierung der jeweiligen Liste in UTC. Die Pflicht zur zeitnahen Aktualisierung lässt wenig Spielraum für regelmäßige Sammelaktualisierungen. Aktualisieren Sie die Insiderliste daher, sobald die entsprechende Änderung eintritt – und nicht erst am Ende der Woche.
6.2 Zugang, Versionen und Prüfpfad kontrollieren
Außerhalb des KMU-Wachstumsmarkt-Regimes müssen Insiderlisten elektronisch geführt werden. Der Zugang ist auf klar benannte Personen zu beschränken, die ihn benötigen. Eine per E-Mail versendete Tabellenkalkulation macht diese Anforderungen nur schwer nachweisbar. Ihre Dokumentation sollte deshalb nachvollziehbar festhalten, wer welchen Eintrag wann geändert hat.
6.3 Liste schließen und Insider informieren
Eine Liste wird geschlossen, wenn die betreffende Information veröffentlicht wurde oder nicht mehr als Insiderinformation einzustufen ist – beispielsweise weil Verhandlungen gescheitert sind und die Information ihre Kursrelevanz verloren hat.
Dokumentieren Sie für jeden Insider das genaue Datum und die Uhrzeit des Zugangsendes. Dieser letzte Zeitstempel vervollständigt die Dokumentation des Zugriffszeitraums. Es empfiehlt sich außerdem, die betroffenen Insider darüber zu informieren, dass die Information nicht mehr als Insiderinformation gilt. So wissen sie, dass die damit verbundenen Beschränkungen nicht mehr gelten.
6.4 Insiderliste an die Aufsichtsbehörde übermitteln
Art. 18 Abs. 1 Buchst. c verpflichtet Emittenten, die Insiderliste der zuständigen Behörde auf deren Anforderung so schnell wie möglich vorzulegen. Welche elektronischen Übermittlungswege akzeptiert werden, legt die jeweilige zuständige Behörde fest. Die Übermittlung muss die Vollständigkeit, Integrität und Vertraulichkeit der Insiderliste gewährleisten. Dokumentieren Sie das Datum der Übermittlung und prüfen Sie, ob die zuständige Behörde zusätzliche nationale Verfahren oder Anforderungen vorsieht.
6.5 Wie lange müssen Sie eine Insiderliste aufbewahren?
Art. 18 Abs. 5 verpflichtet Emittenten und jede in ihrem Auftrag oder für ihre Rechnung handelnde Person, jede Insiderliste mindestens fünf Jahre nach ihrer Erstellung oder Aktualisierung aufzubewahren. Die Vorlagen von 2026 führen zugleich eine Obergrenze für die Speicherung personenbezogener Daten ein: Personenbezogene Daten eines Insiders dürfen nicht länger als fünf Jahre aufbewahrt werden, nachdem er aus der Liste ausgeschieden ist. Berücksichtigen Sie daher beide Fristen in Ihrem Lösch- und Aufbewahrungskonzept.
7. Ihre Checkliste für die Insiderlisten-Compliance
Mit dieser Checkliste können Sie Ihre bestehenden Verfahren anhand von Art. 18 MMVO und den Vorlagen von 2026 überprüfen:
- Ein schriftliches Verfahren legt fest, wer feststellt, dass Insiderinformationen vorliegen, und wer die Insiderliste eröffnet.
- Für jede Insiderinformation gibt es eine eigene anlassbezogene Liste mit Erstellungszeitstempel in koordinierter Weltzeit (UTC).
- Es sind nur Personen mit tatsächlichem Zugang erfasst; jeder externe Dienstleister ist über eine einzelne Kontaktperson abgebildet.
- Eine etwaige Liste für permanente Insider ist auf Personen beschränkt, die jederzeit Zugang zu allen Insiderinformationen haben. Diese Personen werden nicht zusätzlich in anlassbezogene Listen erfasst.
- Die Einträge entsprechen den Vorlagen der Durchführungsverordnung (EU) 2026/1291. Nicht mehr erforderliche Datenfelder werden nicht erhoben.
- Jeder Insider hat seine Pflichten schriftlich bestätigt. Falls die Bestätigung aussteht, werden entsprechende Erinnerungen versendet.
- Änderungen werden zeitnah erfasst und mit Datum und Uhrzeit des jeweils auslösenden Ereignisses dokumentiert.
- Der Zugang zur Insiderliste ist beschränkt und frühere Versionen bleiben zugänglich.
- Ihr Unternehmen kennt den von der zuständigen Behörde vorgesehenen Übermittlungsweg und kann die Insiderliste auf Anforderung unverzüglich vorlegen.
- Die Aufbewahrungsregeln stellen sicher, dass Insiderlisten mindestens fünf Jahre aufbewahrt und personenbezogene Daten spätestens fünf Jahre nach dem Ausscheiden eines Insiders aus der Liste gelöscht werden.
- Entscheidungen über einen Aufschub der Offenlegung werden dokumentiert und die zuständige Behörde wird unmittelbar nach der Veröffentlichung informiert.
- Insider werden informiert, wenn eine Information nicht mehr als Insiderinformation gilt.
8. Welche Sanktionen drohen bei Verstößen gegen die Insiderlistenpflichten?
Seit dem EU Listing Act werden Geldbußen gegen juristische Personen bei Verstößen gegen Art. 18 grundsätzlich auf Basis des Umsatzes bemessen: Die Mitgliedstaaten müssen ihre zuständigen Behörden ermächtigen, Höchstbußgelder von mindestens 0,8 % des Gesamtjahresumsatzes zu verhängen. Wäre dieser Betrag unverhältnismäßig niedrig, müssen die Behörden stattdessen mindestens 1 Mio. € verhängen können; für KMU können die Mitgliedstaaten alternativ mindestens 400.000 € vorsehen. Für natürliche Personen beträgt das Höchstbußgeld weiterhin mindestens 500.000 €. Die nationalen Gesetzgeber können höhere Höchstgrenzen vorsehen. Aufsichtsbehörden können darüber hinaus weitere Verwaltungsmaßnahmen ergreifen, beispielsweise öffentliche Verwarnungen. Eine unvollständige oder fehlerhafte Insiderliste kann zudem die Aufarbeitung eines weitergehenden Marktmissbrauchsverdachts erschweren, da sich anhand der Dokumentation nicht zuverlässig nachvollziehen lässt, wer wann Zugang zu welchen Informationen hatte.
8.1 Höchstbußgelder bei Verstößen gegen Art. 18
Art. 30 Abs. 2 MMVO legt Mindestgrenzen für die Höchstbußgelder fest, zu deren Verhängung die zuständigen Behörden ermächtigt werden müssen. Seit dem Listing Act richten sich die Beträge für juristische Personen nach dem Umsatz. Bei Verstößen gegen Art. 18 und 19 müssen die Höchstbußgelder mindestens 0,8 % des Gesamtjahresumsatzes betragen oder mindestens 1 Mio. €, wenn dieser Betrag unverhältnismäßig niedrig wäre. Bei Verstößen gegen Art. 17, der die Offenlegung von Insiderinformationen regelt, sind es mindestens 2 % des Umsatzes oder mindestens 2,5 Mio. €. Für Insiderhandel und Marktmanipulation gelten deutlich höhere Höchstgrenzen: mindestens 15 Mio. € oder 15 % des Gesamtjahresumsatzes. Für natürliche Personen beträgt das Höchstbußgeld bei Verstößen gegen Art. 18 weiterhin mindestens 500.000 €. Die Vorschriften werden auch tatsächlich durchgesetzt: Im Zuständigkeitsbereich der ESMA verhängten die nationalen Behörden im Jahr 2024 mehr als 970 Verwaltungssanktionen und -maßnahmen. Die höchsten Bußgelder wurden auf Grundlage der MMVO und der MiFID verhängt.
Aufsichtsbehörden ahnden Verstöße gegen die Anforderungen an Insiderlisten auch unabhängig von anderen Marktmissbrauchsverstößen. In einem auf unserem Blog dokumentierten Fallrügte eine nationale Behörde eine Bank wegen verschiedener Mängel, darunter unzureichender Angaben auf einer Insiderliste im Zusammenhang mit dem Rücktritt ihres Vorstandsvorsitzenden.
8.2 Fallstudie: Verzögerte Offenlegung, Informationsleck und drei Bußgelder
Ende der 2010er-Jahre erfuhr ein europäisches Biotechnologieunternehmen, dass eine negative Stellungnahme zu einem Zulassungsantrag für ein wichtiges Produkt höchstwahrscheinlich war. Das Unternehmen wartete jedoch mehr als fünf Wochen, bevor es die Information veröffentlichte. Die zuständige nationale Aufsichtsbehörde kam zu dem Schluss, dass das Unternehmen kein berechtigtes Interesse am Aufschub der Offenlegung nachgewiesen hatte, und verhängte ein Bußgeld von 1 Mio. €. Im Berufungsverfahren wurde die Summe auf 800.000 € reduziert. Ein Mitgründer gab die Information an einen Aktionär weiter, der sowohl für eigene Rechnung als auch für Investmentfonds damit handelte. Gegen den Mitgründer wurde ein Bußgeld von 50.000 € verhängt, gegen den Aktionär eines von 500.000 €. Die Sanktionen standen teilweise auch im Zusammenhang mit einer zweiten Insiderinformation ein Jahr später. Die von der Aufsichtsbehörde veröffentlichte Zusammenfassung und unsere ausführliche Fallstudie konzentrieren sich auf die verspätete Offenlegung und die unrechtmäßige Weitergabe der Information.
Der Fall verdeutlicht jedoch auch die Bedeutung einer vollständigen Insiderliste: Ein lückenloses, zeitgestempeltes Verzeichnis der Personen mit Zugang zu den Informationen ermöglicht es der Aufsichtsbehörde, nachzuvollziehen, wie Informationen an den Markt gelangt sein könnten. Die schriftliche Bestätigung dokumentiert zudem, wann ein Insider ausdrücklich über seine Pflichten informiert wurde.
9. Excel oder Spezialsoftware: Was eignet sich besser für die Verwaltung von Insiderlisten?
Die MMVO verbietet die Verwendung von Tabellenkalkulationen nicht. In der Praxis können Tabellenkalkulationen jedoch den Nachweis der Compliance erschweren. Die Anforderungen von 2026 umfassen unter anderem einen beschränkten Zugang, korrekte und aktuelle Informationen, zugängliche frühere Versionen und präzise UTC-Zeitstempel. Bei einer per E-Mail versendeten Tabellenkalkulation ist die Einhaltung dieser Anforderungen nur schwer systematisch nachzuweisen. Spezialisierte Insiderlisten-Software bildet diese Anforderungen direkt im Arbeitsablauf ab und erstellt einen nachvollziehbaren Prüfpfad.
| Anforderung | Per E-Mail versendete Tabelle |
Funktion der Software |
|---|---|---|
| Beschränkter Zugang |
Abhängig von der korrekten Dateifreigabe |
Rollenbasierte Berechtigungen |
| Frühere Versionen |
Manuell gespeicherte Kopien |
Automatische Versionshistorie |
| UTC-Zeitstempel |
Manuelle Eingabe |
Systemgenerierte Zeitstempel |
| Schriftliche Bestätigungen |
Nachverfolgung über separate E-Mails |
Erfassung und Verknüpfung mit der Liste |
| Übermittlung an die Behörde |
Manueller Export und Formatierung |
Export im vorgeschriebenen Format |
Regulatorische Anforderungen ändern sich regelmäßig. Für Emittenten bedeutet das: Neue Vorgaben müssen bewertet und in bestehende Prozesse integriert werden. Gerade nach regulatorischen Änderungen ist häufig nicht sofort klar, welche Abläufe angepasst werden müssen und wo Handlungsbedarf besteht.
Wer bestehende Prozesse nicht zeitnah an die neuen Anforderungen anpasst, setzt sich unnötigem Zeitdruck und zusätzlichen Compliance-Risiken aus. Eine frühzeitige Überprüfung von Prozessen, Zuständigkeiten und unterstützenden Tools schafft die nötige Grundlage für eine strukturierte Umsetzung.
InsiderLog unterstützt Sie dabei. Die zentrale MMVO-Plattform bündelt wichtige Prozesse rund um Insiderstatus, Offenlegungsaufschübe, Handelsfenster und Directors' Dealings. So behalten Sie Ihre MMVO-Compliance zentral im Blick und schaffen mehr Transparenz über laufende Vorgänge und Entscheidungen.
Erfahren Sie mehr dazu10. Häufig gestellte Fragen
Ja. Art. 18 sieht keine Ausnahme für eine sofortige Offenlegung vor. Die Pflicht entsteht, sobald Insiderinformationen vorliegen und Personen Zugang zu ihnen haben – unabhängig davon, ob der Emittent die Veröffentlichung aufschiebt. Bei einer sofortigen Veröffentlichung ist die betreffende Liste möglicherweise nur für kurze Zeit relevant. Er muss dennoch alle Personen erfassen, die vor der Veröffentlichung Zugang zur Information hatten.
Ja, sofern der betreffende Zwischenschritt als Insiderinformation einzustufen ist. Seit dem 5. Juni 2026 müssen Emittenten Zwischenschritte eines zeitlich gestreckten Vorgangs nicht mehr separat offenlegen. Maßgeblich für die Offenlegung ist nun das endgültige Ereignis, beispielsweise die Unterzeichnung eines verbindlichen Vertrags. Die Verbote des Insiderhandels und der unrechtmäßigen Offenlegung gelten jedoch weiterhin. Ebenso müssen Emittenten die Vertraulichkeit schützen und gegebenenfalls eine Insiderliste führen. Kommt es zu einem Informationsleck, muss der Emittent die Information so bald wie möglich veröffentlichen.
Ein permanenter Insider ist eine Person, die aufgrund ihrer Funktion oder Position jederzeit Zugang zu allen Insiderinformationen hat. Der Maßstab ist streng: Der regelmäßige Zugang zu den meisten Insiderinformationen reicht nicht aus. In der Praxis kommt dieser Status daher nur für eine kleine Zahl hochrangiger Führungskräfte infrage. Die Einstufung sollte dokumentiert und begründet werden. Personen, die die Voraussetzungen nicht erfüllen, gehören in die jeweilige anlassbezogene Liste.
Bei einer externen juristischen Person, beispielsweise einer Anwaltskanzlei oder Investmentbank, wird nach den Vorlagen von 2026 nur eine benannte natürliche Person als Kontaktperson des Beraters eingetragen. Die Kanzlei oder das Unternehmen führt anschließend eine eigene Insiderliste, in der die Mitarbeiter mit tatsächlichem Zugang zu den Informationen erfasst werden.
Eine Insiderliste dokumentiert, welche Personen Zugang zu einer bestimmten Insiderinformation haben und wann dieser Zugang bestand. Die Liste der Personen mit Führungsaufgaben und der mit ihnen eng verbundenen Personen gemäß Art. 19 Abs. 5 MMVO erfasst dagegen die Personen, die Führungsaufgaben wahrnehmen, sowie die ihnen eng verbundenen Personen. Für diese Personen gelten besondere Meldepflichten für Eigengeschäfte mit Finanzinstrumenten des Emittenten (Directors' Dealings). Seit Dezember 2024 gilt die Meldepflicht, sobald Eigengeschäfte innerhalb eines Kalenderjahres einen Wert von 20.000 € erreichen. Die zuständigen Behörden können diese Schwelle auf 50.000 € anheben oder auf 10.000 € absenken. Hochrangige Führungskräfte können daher auf beiden Listen erscheinen, die Listen erfüllen jedoch unterschiedliche regulatorische Zwecke.
Insiderlisten enthalten personenbezogene Daten. Daher gilt neben der MMVO auch die Datenschutz-Grundverordnung (DSGVO). Die Vorlagen von 2026 reduzieren den Umfang der zu erhebenden personenbezogenen Daten und begrenzen deren Aufbewahrung. Personenbezogene Daten eines Insiders dürfen nicht länger als fünf Jahre aufbewahrt werden, nachdem er aus der Liste ausgeschieden ist. Informieren Sie Insider über die Verarbeitung ihrer personenbezogenen Daten, beschränken Sie den Zugriff auf die Liste und dokumentieren Sie die rechtliche Grundlage für die Verarbeitung im Rahmen der Erfüllung der MMVO-Pflichten.
11. So unterstützt InsiderLog die MMVO-Compliance gemäß Art. 17, 18 und 19
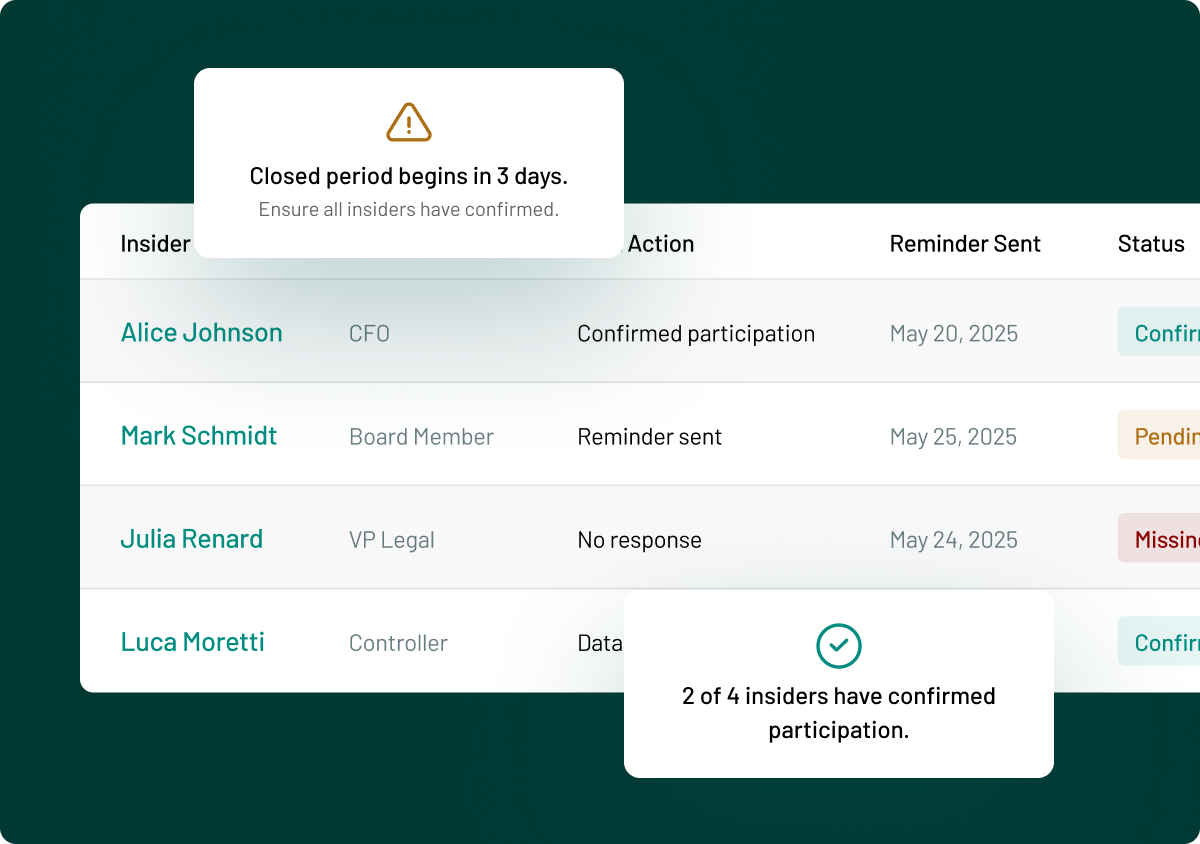
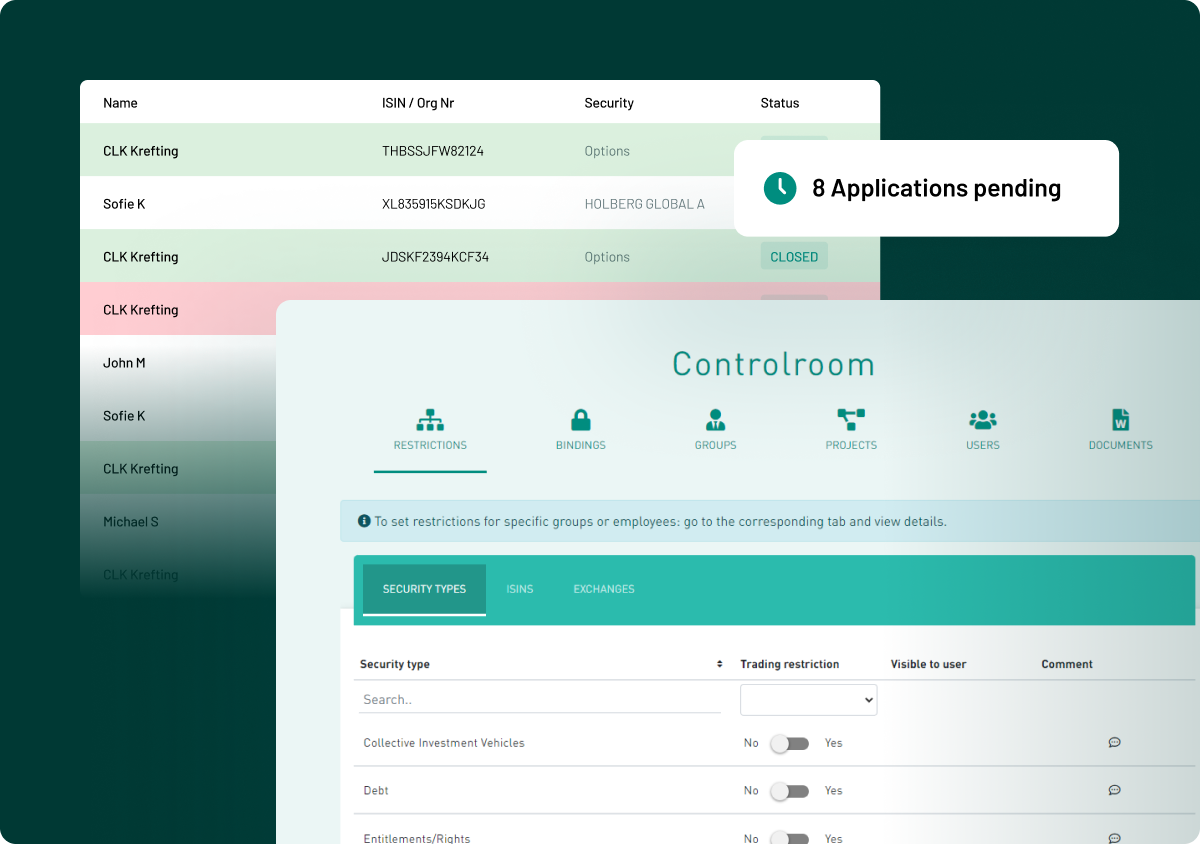
InsiderLog verbindet Insiderlisten, die Dokumentation von Aufschubentscheidungen, geschlossene Zeiträume und Eigengeschäfte von Führungskräften in einem durchgängigen Workflow. So können Compliance-Teams die relevanten Prozesse zentral über eine Plattform verwalten.
-
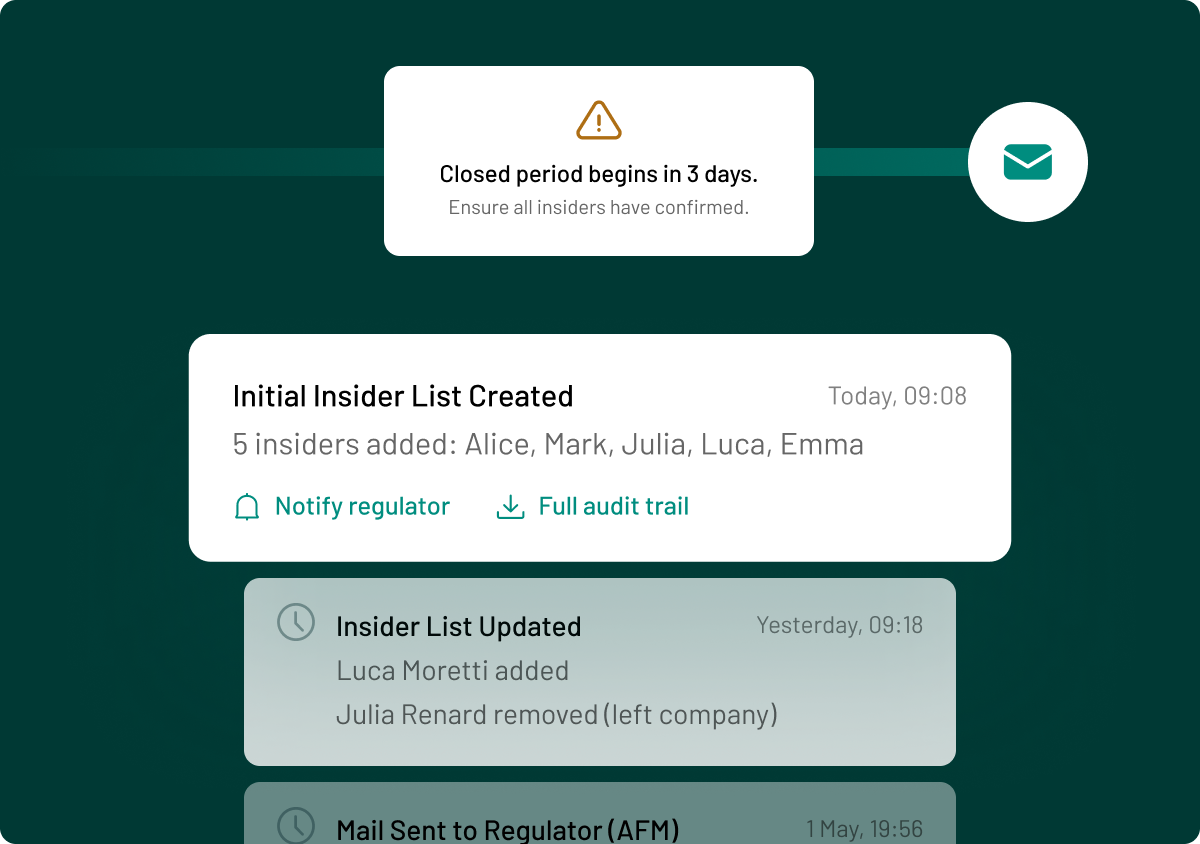
Insiderlisten (Art. 18): Erstellen Sie anlassbezogene und permanente Insiderlisten, benachrichtigen Sie Insider automatisch, versenden Sie Erinnerungen bis zur Bestätigung und bewahren Sie eine zeitgestempelte Version jeder Änderung auf.
- Aufschub der Offenlegung (Art. 17): Dokumentieren Sie jede Aufschubentscheidung, die zugrunde liegenden Gründe und die Erfüllung der Voraussetzungen, sodass die Entscheidung bei einer aufsichtsbehördlichen Prüfung nachvollziehbar begründet werden kann.
- Directors' Dealings (Art. 19): Planen Sie offene und geschlossene Zeiträume, informieren Sie Führungskräfte im Voraus, dokumentieren Sie deren Bestätigungen und verwalten Sie Transaktionsmeldungen. Wenn Ihre interne Handelsrichtlinie dies vorsieht, stehen auch Workflows für Vorabgenehmigungen zur Verfügung.
12. Weiterführende Literatur
Related Articles
See all postsMarktmissbrauchsverordnung: Eigengeschäfte und Meldepflichten von Führungskräften
15-10-26
Compliance bei persönlichen Handelsgeschäften von Mitarbeitern sicherstellen
15-10-26
Änderungen der Marktmissbrauchsverordnung 2026: Was Emittenten wissen müssen
09-10-26
Was sind Marktsondierungen nach der Marktmissbrauchsverordnung (MMVO)?
27-01-25
MiFID II – Handel für eigene Rechnung: Die wichtigsten Punkte
14-01-25